LES NEWS 2025
La loi de finances 2025 a été publiée au JO du 15 février, il n’est pas trop tard pour vous en faire une présentation synthétique de certains points.

Avant tout chose, pour les investisseurs doivent retenir que pour les Réductions d’impôt pour investissements outre-mer : plafonds applicables aux investissements réalisés en 2025 sont : Pour les baux conclus en 2025 avec un nouveau locataire ou faisant l’objet d’un renouvellement exprès en 2025, le loyer annuel par mètre carré de surface habitable, charges non comprises, ne doit pas excéder :
207 € (au lieu de 200 € en 2024) dans les DOM, à Saint-Barthélemy et à Saint-Martin ;
La base de la réduction d’impôt est plafonnée à un montant par mètre carré de surface habitable. La limite applicable aux investissements réalisés en 2025 est fixée à 3 295 € hors taxes par mètre carré de surface habitable (au lieu de 3 139 € par mètre.
ACQUÉRIR UN BIEN IMMOBILIER VA COUTER PLUS CHER : AUGMENTATION DES DROITS D’ENREGISTREMENT : le taux global passe de 5,807% à 6,319% La loi de finances pour 2025 autorise les départements à relever le plafond des DMTO de 0,5 point : la part du département est de 4 ; 5% (soit 5 % du prix de vente) depuis le 1er avril, et ce, jusqu’au 30 avril 2028.
Cette mesure doit faire l’objet de délibérations au sein de chaque département, la hausse des droits de mutation étant votée par les conseils départementaux. Toute délibération votée après le 15 avril 2025 ne pourra prendre effet qu’à partir de janvier 2026, indique la loi (la liste définitive des taux applicables en 2025 ne sera donc connue qu’à partir du 15 avril).
Une prime au primo-accédant : La loi prévoit une exonération quand il s’agit d’une première acquisition de résidence principale ou bien si vous n’avez pas été propriétaire depuis au moins 2 ans. Pour ces personnes, les droits de mutation restent à 4,5 % pendant 3 ans.
LA LOCATION DE BIENS MEUBLES EN QUALITÉ DE NON PROFESSIONNEL (LMNP) : LE RÉGIME EST DURCI
En l’état actuel de l’article 39 C du CGI, les contribuables relevant du régime de la location meublée non professionnelle peuvent, sous conditions, minorer leurs recettes locatives imposables des amortissements du logement loué. Lors de la cession du bien loué, la plus-value est alors déterminée par la différence entre le prix de vente et le prix d’acquisition du bien. Afin d’assurer une plus grande égalité entre location nue et meublée, mais également entre les dispositifs LMP (location meublée professionnelle) et LMNP, lors de la cession de leurs biens, les loueurs en meublé non professionnels devront réintégrer pour le calcul de la plus-value immobilière imposable le montant des amortissements déduits pendant la période de location en application de l’article 39 C du CGI.
Désormais, les amortissements précédemment déduits viendront en diminution du prix d’acquisition du bien, ce qui aura pour effet de majorer d’autant la plus-value imposable.»
Rappel pour le calcul des plus-values immobilières : La plus-value est diminuée d’un abattement pour durée de détention. Le calcul est différent pour le calcul de l’impôt sur le revenu et pour celui des prélèvements sociaux.
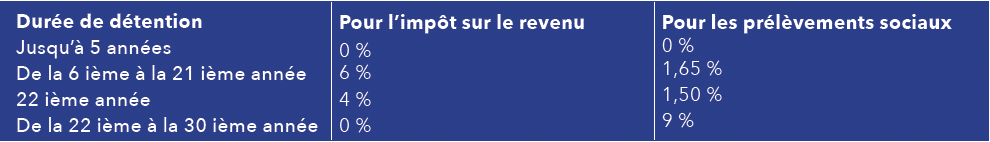
L’exonération d’impôt sur le revenu est acquise au-delà de vingt-deux ans de détention. L’exonération des prélèvements sociaux est acquise au-delà de trente ans de détention.
EXEMPLE DE L’IMPACT DU PLF 2025 SUR UN LMNP
Quel est l’impact de la réintégration des amortissements sur la plus-value en 2025. Impact de l’abattement dans le calcul de la plus-value LMNP. Un appartement acheté en 2014 et vendu en 2024 – Acheté pour le prix de 150 000 € Sur lequel est appliqué un amortissement de 2 % par an. Le montant annuel d’amortissement est donc de 3 000 €. Vendu 250 000 € avec 30 000 € d’amortissement déduits – Plus-value : 250 000 – 150 000 = 100 000 € Le bien est vendu 10 ans plus tard : Il bénéficie d’un abattement pour durée de détention : De 6% de la 6ième à la 21 ième année pour l’impôt . De 1,65 % pour les prélèvements sociaux.
Le montant total de l’amortissement sur la période est de 30 000 € Durée année de détention
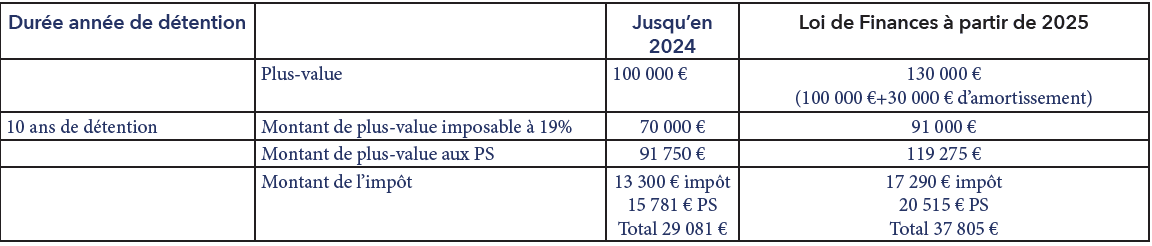
Soit un écart de 8 724 € d’impôts La plus-value nette est soumise à l’impôt sur le revenu au taux forfaitaire de 19% et aux prélèvements sociaux au taux de 17,2%. Nota : les amortissements antérieurement déduits ne seront pas pris en compte dans le calcul du prix d’acquisition pour les opérations de cession portant sur un bien situé dans l’un certains établissements comme les maisons de retraite médicalisées.
À lire aussi
Abonnez-vous
Abonnez–vous à notre newsletter mensuelle pour ne rien rater de notre actualité. Retrouvez nos dernièrs articles, projets et témoignages de nos experts…