LOCATION MEUBLEE DE TOURISME : LES REGLES A RESPECTER POUR SA RESIDENCE PRINCIPALE
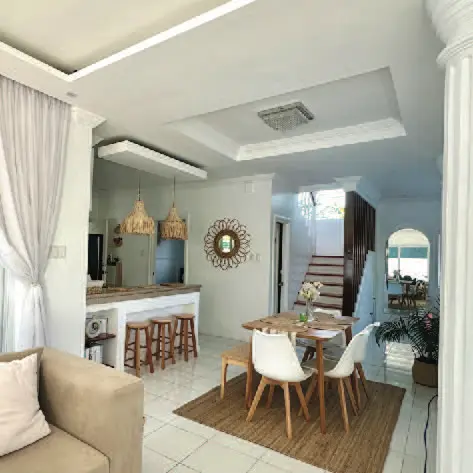
Définition « meublé de tourisme » : lorsque le logement mis en location est destiné à une clientèle de passage, qui n’y élit pas domicile, et est à l’usage exclusif du locataire.
La durée de location ne doit pas excéder 90 jours consécutifs à un même client par année civile (du 1er janvier au 31 décembre). L’hébergement concerné (villa, appartement ou studio meublé) doit comporter différents équipements pour être mis en location, tels que des meubles, de la literie, ou encore un réfrigérateur.
Si vous êtes locataire, vous devez au préalable obtenir l’accord écrit de votre propriétaire.
Par ailleurs, si votre logement fait partie d’une copropriété, assurez-vous que son règlement n’interdit pas ce type d’activité.
La loi du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale, dite aussi « loi le Meur », apporte de nouvelles obligations :
• Depuis le 21 novembre 2024, tout copropriétaire se déclarant en mairie comme loueur de meublé de tourisme doit en informer le syndic,
• Par ailleurs, les nouveaux règlements de copropriété doivent désormais indiquer de manière explicite l’autorisation ou l’interdiction de location de meublé de tourisme.
DECLARATION EN MAIRIE
Dans les communes concernées par la procédure d’enregistrement des meublés de tourisme, vous devez au préalable déclarer votre activité à la mairie du lieu du logement à l’issue de l’enregistrement, vous recevrez un numéro qu’il faudra obligatoirement mentionner dans votre annonce de location. Cette déclaration donnant lieu à enregistrement deviendra obligatoire dans toute la France au plus tard le 20 mai 2026.
DECLARATION DE DEBUT D’ACTIVITE POUR OBTENIR UN NUMERO SIRET
Lorsque vous débutez une activité de location de meublé de tourisme, vous devez souscrire une déclaration de création d’entreprise ou de début d’activité.
Cette démarche doit être réalisée au plus tard dans les quinze jours qui suivent le début de votre activité. elle se fait par voie dématérialisée, sur le guichet des formalités des entreprises : formalites.entreprises.gouv.fr ou procedures.inpi.fr.
COMBIEN DE TEMPS POUVEZ-VOUS LOUER VOTRE RESIDENCE PRINCIPALE ?
Vous ne pouvez pas louer votre résidence principale au-delà de 120 jours par an, ou bien au-delà du plafond éventuellement fixé par délibération municipale dans la limite inférieure de 90 jours.
On parle de résidence principale lorsque le logement est occupé au moins huit mois par an soit par le preneur ou son conjoint, soit par une personne à charge, sauf obligation professionnelle, raison de santé ou cas de force majeure.
Le montant du loyer est fixé librement. Tout contrat de location saisonnière doit revêtir la forme écrite et contenir l’indication du prix demandé, accompagné d’un état descriptif des lieux.
QUELLES SONT VOS OBLIGATIONS FISCALES ET DECLARATIVES ?
Les revenus tirés d’une location meublée de courte durée sont imposables. Vous devez les déclarer lorsque vous réalisez votre déclaration des revenus.Ces revenus entrent dans la catégorie des bénéfices industriels et commerciaux (BIC).
Vous avez le choix entre deux régimes fiscaux, selon le montant de vos recettes annuelles :
Régime micro-Bic si vos recettes annuelles n’excèdent pas 15 000 euros pour un meublé de tourisme non classé, ou 77 700 euros pour un meublé de tourisme classé,
• Régime réel : ce régime s’applique automatiquement si vos recettes annuelles sont supérieures à 15 000 euros en 2025 pour un meublé de tourisme non classé, ou 77 700 euros pour un meublé de tourisme classé.
Le régime micro-BIC vous donne droit à un abattement forfaitaire de :
• 30 % pour les revenus perçus en 2025 pour un meublé de tourisme non classé,
• ou 50 % pour un meublé de tourisme classé.
Le régime réel vous permet quant à lui de déduire l’ensemble de vos frais et vos charges.
Si vous êtes soumis au régime micro-Bic, vous devez inclure vos revenus locatifs dans votre déclaration de revenus annuelle au moyen du formulaire 2042 c-pro.
Si vous êtes soumis au régime réel, vous devez remplir le formulaire n°2031-sd et reporter les montants sur votre déclaration de revenus n°2042 c-pro.
à savoir
• si vous détenez un logement ou un local en indivision, vous ne pouvez pas bénéficier du régime micro-BIC. Vous devez déclarer vos revenus en régime réel.
• vous pouvez faire décider de faire classer votre meublé de tourisme : cette démarche est volontaire, et réalisée auprès d’un organisme de classement.
La location meublée constitue une activité imposable à la CFE.
Le paiement de la cotisation foncière des entreprises dépend de votre situation.
La taxe de séjour
Dans les communes ayant instauré une telle taxe, la taxe de séjour doit être collectée auprès de vos locataires. Le montant de cette taxe varie selon la commune et le type d’hébergement proposé.
Selon votre situation, la collecte peut vous incomber ou bien être à la charge de l’opérateur numérique si vous faites appel à un tel intermédiaire pour la mise en location de votre logement. Dans le cas où vous assurez la collecte de la taxe, vous devez ensuite la reverser périodiquement à la mairie selon les modalités définies par la collectivité locale.
La taxe sur la valeur ajoutée (TVA)
En principe, la mise en location d’un logement meublé sur les plateformes est exonérée de TVA.
Toutefois, la location est soumise à la taxe, au taux de 10 %, si la prestation que vous rendez à votre client s’apparente à une prestation hôtelière, c’est-à-dire si vous rendez à votre client au moins trois des quatre services suivants :
• la fourniture du petit-déjeuner,
• le nettoyage des locaux,
• la fourniture du linge de maison,
• et la liberté laissée au client de vous voir physiquement ou bien de prendre possession des clés grâce à une boîte accessible par un code.
En tout état de cause, si votre chiffre d’affaires ne dépasse pas le seuil de la franchise en base prévu à l’article 293 b du code général des impôts, ces locations ne seront pas soumises à la taxe.
Les cotisations sociales
Si vos recettes annuelles sont inférieures à 23 000 euros, vous déclarez ces revenus dans le cadre de votre déclaration annuelle de revenus et vos revenus sont automatiquement soumis aux prélèvements sociaux au taux global de 17,2 %.
Lorsque vos recettes annuelles tirées de la location d’un meublé de tourisme sont supérieures à 23 000 euros vous devez vous enregistrer auprès de l’urssaf et payer des cotisations sociales.
Les modalités varient selon le montant total des revenus issus de cette activité.
À lire aussi
Abonnez-vous
Abonnez–vous à notre newsletter mensuelle pour ne rien rater de notre actualité. Retrouvez nos dernièrs articles, projets et témoignages de nos experts…